10月的最后一周,A股市场主要指数全线收跌,结构性分化进一步加剧,权重蓝筹相对抗跌,而成长赛道遭遇深度调整,双创指数领跌市场,科创50单周重挫13.72%、创业板指跌超10%。
具体走势上,全周弱势,重心逐日下移;量能上,本周成交额较上周小幅放量,在一定程度上说明抛压释放的同时承接力不足,筹码在低位换手,且上周活跃的机器人与短剧板块内部开始出现分化。
内外因素仍在本周继续制约市场情绪,外部来看,地缘政治担忧以及高利率持续演绎,尽管美联储10月FOMC维持利率不变,但市场对12月加息预期仍高。
内部而言,一方面,三季报密集披露,较为拥挤的方向上业绩beat触发“利多出尽”,业绩miss则自然进一步下跌。
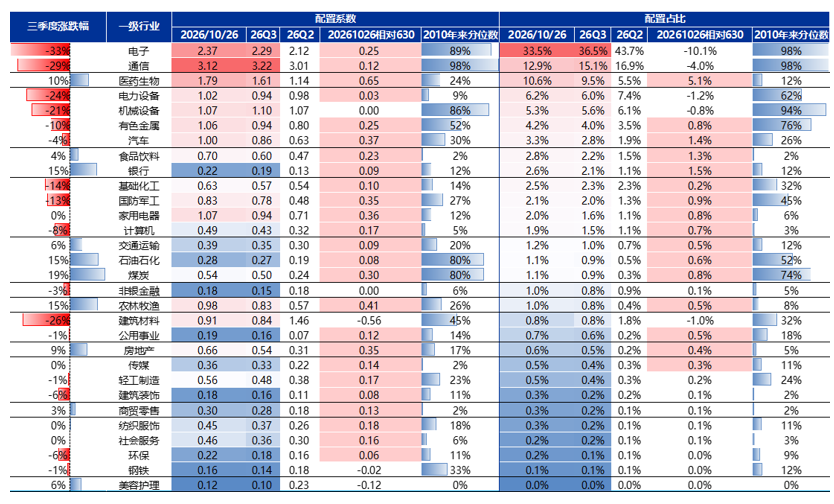
另一方面,增量资金入市节奏偏慢,拥挤度出清仍在末期,本周公募基金三季报出炉,经过了Q3的下跌后,科技硬件持仓集中度仍处于高位区间。
从已披露的季报细分结构看,科技板块内部呈现剧烈的高低切换与去拥挤化特征,即“减龙头、加二线公司;减半导体材料和制造、加PCB/光器件/封测模拟”。
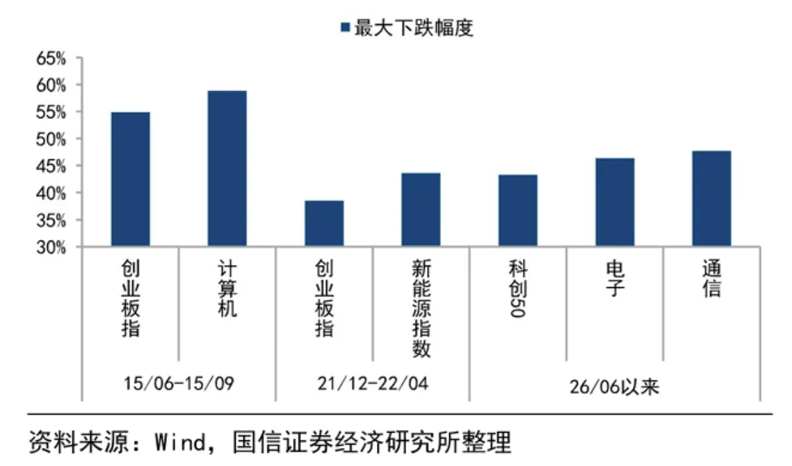
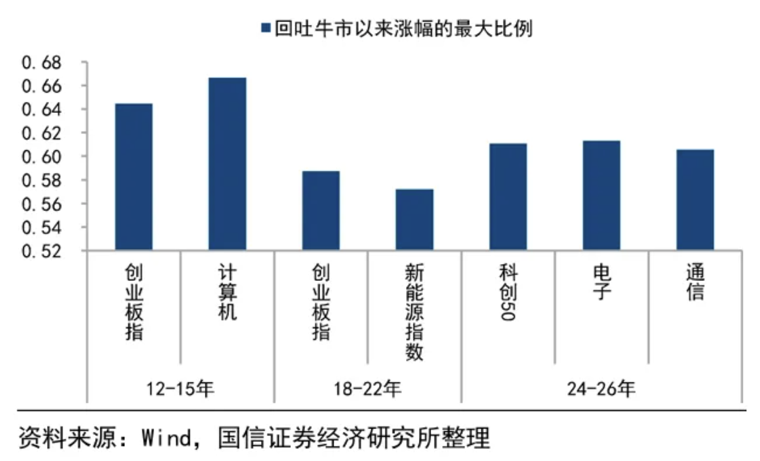
三季度以来市场持续调整,9月下旬至今的调整斜率更陡峭,目前的AI行情回撤幅度基本已经持平2022年的新能源行情调整。而借鉴历史经验,反弹的前置条件或已逐渐具备,不过最终走出一轮可观反弹,或还需要新的催化剂。
援引国信证券,2015年9月-12月、2022年5月到7月出现的可观反弹,均伴随基本面的新催化。2015年9月后政策春风频吹,国产信息化的新叙事逐渐兴起,推动行情反弹;2022年5月新能源重新上涨源于国内复工复产加速,新能源车产销增速大幅回升。
今天,金融管理部门连开两场座谈会——上午央行与证监会联合召集部分券商、基金公司,研究推动资本市场支持工具使用;同日央行又会同金融监管总局、证监会召集各大银行,研究优化股票回购增持再贷款政策,被市场解读为“稳市的第一颗信号弹”。
与此同时,国有大行拟向中国国新、中国诚通各新增千亿级股票回购增持专项贷款,“真金白银”预期进一步强化。
政策预期催化下,今日A股放量反攻,近4700只个股上涨。短期情绪修复之后,行情能否从脉冲式反弹演变为持续性修复,仍待进一步观察。
至于AI行情,新催化仍需源于下游应用端的突破,近期市场已在短剧和人形机器人端尝试寻找突破口,或许也是一种信号。
市场对AI基建领域预期充分,当下在宏微观各种因素下快速极致的压缩估值,这一轮调整集中消化了部分估值泡沫,也为后续赚取基本面确定性收益重新打开了空间。
而站在全产业链视角看,中长期更具弹性的核心机会或在于各种海量应用的业绩与估值双击扩张,不仅带动自身板块还拉动基建板块良性循环。
注:数据来源Wind,本文件非基金宣传推介材料,仅作为本公司旗下基金的客户服务事项之一。本文件所提供之任何信息仅供阅读者参考,既不构成未来本公司管理之基金进行投资决策之必然依据,亦不构成对阅读者或投资者的任何实质性投资建议或承诺。本公司并不保证本文件所载文字及数据的准确性及完整性,也不对因此导致的任何第三方投资后果承担法律责任。基金有风险,投资需谨慎。本文所载的意见仅为本文出具日的观点和判断,在不同时期,朱雀基金可能会发出与本文所载不一致的意见。本文未经朱雀基金书面许可任何机构和个人不得以任何形式转发、翻版、复制、刊登、发表或引用。